蘇格蘭威士忌再度面臨「威士忌湖 Whisky Loch」的庫存疑慮,英格蘭卻持續增加酒廠,並於2026年取得地理標示保護。1% Style帶你看看,當兩地對Single Malt的製程規範出現分歧時,爭論也揭示了威士忌產業面對庫存、傳統與市場需求的挑戰。
蘇格蘭威士忌產業最近又開始談論一個令人不安的名詞:Whisky Loch,威士忌湖。爲什麼說「又」?因為這個名詞其實是源自1980年代的說法,形容酒廠因過度生產,大量原酒堆積在倉庫裡,最終不得不減產,甚至關閉酒廠的景象;將近半個世紀後,蘇格蘭的威士忌倉庫再次累積可觀庫存,部分酒廠開始調整產量,業界也重新檢視過去十幾年的擴產決策。
但就在蘇格蘭為庫存傷腦筋時,英格蘭卻傳來另一種消息。2026年10月1日,英格蘭威士忌(English Whisky)正式取得英國地理標示(Geographical Indication,GI)保護;根據英國政府資料,英格蘭威士忌酒廠從2023年的46座,增加至2026年的70多座,產品已出口至30多個國家。
這個過去在威士忌世界裡「存在感有限」的產區,終於有了受到法律保障的身分。然而,英格蘭酒廠還來不及為這項成果舉杯,蘇格蘭威士忌協會(Scotch Whisky Association,SWA)便在10月8日對GI核准決定提出上訴;而愛爾蘭與威爾斯威士忌協會也共同發表聲明,質疑新規範對Single Malt的定義,甚至連英格蘭部分酒廠,都對新制度提出法律挑戰。
蘇格蘭與英格蘭正在面對不同的產業階段,卻都必須回答同一個問題:今天訂下的生產決策與規則,能否支撐十年後的市場?
曾經讓蘇格蘭酒廠消失的威士忌湖
1970年代,蘇格蘭威士忌正處於一段樂觀的擴張期。國際市場需求增加,酒廠提高產量,大量新酒被送進橡木桶,準備供應幾年甚至十幾年後的市場;然而進入1980年代,全球威士忌消費轉弱,原本為市場成長準備的原酒,逐漸形成難以消化的庫存。
這場被稱為「Whisky Loch」的危機,讓蘇格蘭酒廠陸續減產、停產,今天收藏市場熟悉的Port Ellen、Brora等「消逝的酒廠」(當然,最近它們又開始投產了),都是受到那段產業調整的影響,而產生重大變革。
威士忌是一門很難臨時改變生產計畫的生意。依照蘇格蘭法律,Scotch Whisky必須在蘇格蘭境內以橡木桶熟成至少三年,如果酒廠希望推出12年或18年的產品,就得提前十幾年準備原酒,於是乎,假設今天18年威士忌突然大受歡迎,酒廠卻沒有足夠的18年原酒,再多訂單也無法立即增加供應;但反過來說,如果當年生產的原酒超過市場需求,酒廠便得繼續負擔倉儲、管理與資金成本。
2010年代,蘇格蘭再次迎來擴產。亞洲市場成長、單一麥芽威士忌受到重視,高端與收藏市場也推動品牌增加產能;然而在疫情之後,生活成本上升、部分市場需求轉弱,加上貿易政策與營運成本變化,酒廠開始重新評估生產規模。
《金融時報》2026年9月報導,蘇格蘭正在熟成的威士忌庫存估計約達14億公升,再度引發供需失衡的討論。不過,14億公升並不等於14億公升賣不出去的酒,威士忌本來就需要大量原酒持續熟成,其中包含未來正常銷售所需的庫存,真正需要觀察的,是原酒數量與酒齡結構,是否仍符合未來市場需求。
從出口數據也能看出市場變化。2025年蘇格蘭威士忌出口金額約53億英鎊,較前一年減少1.8%;出口數量約13.4億瓶,下降4.3%。其中,台灣市場出口金額下滑22%,印度卻成長15%。另外,根據Commercial Spirits Intelligence對出口資料的分析,2026年上半年蘇格蘭威士忌出口量較去年同期增加約6%,出口金額回升約3%,不過短期出口改善,還不足以判斷熟成庫存的壓力已經解除。
今天的蘇格蘭威士忌擁有比1980年代更廣泛的國際市場,不能只因為部分酒廠減產,就認定當年的危機一定會重演,但對那些在市場最樂觀時增加產能的酒廠而言,已經生產出來的原酒,仍然需要找到合適的去處。
英格蘭威士忌的復興,走向產地保護
另一個視角,我們走進英格蘭。英格蘭並不是最近才開始釀造威士忌,19世紀的英格蘭曾有威士忌生產活動,只是後來逐漸退出市場;直到21世紀初,才重新出現較具規模的商業生產,隨著新酒廠陸續成立,English Whisky逐漸從少數業者的嘗試,發展成具有一定規模的產業。
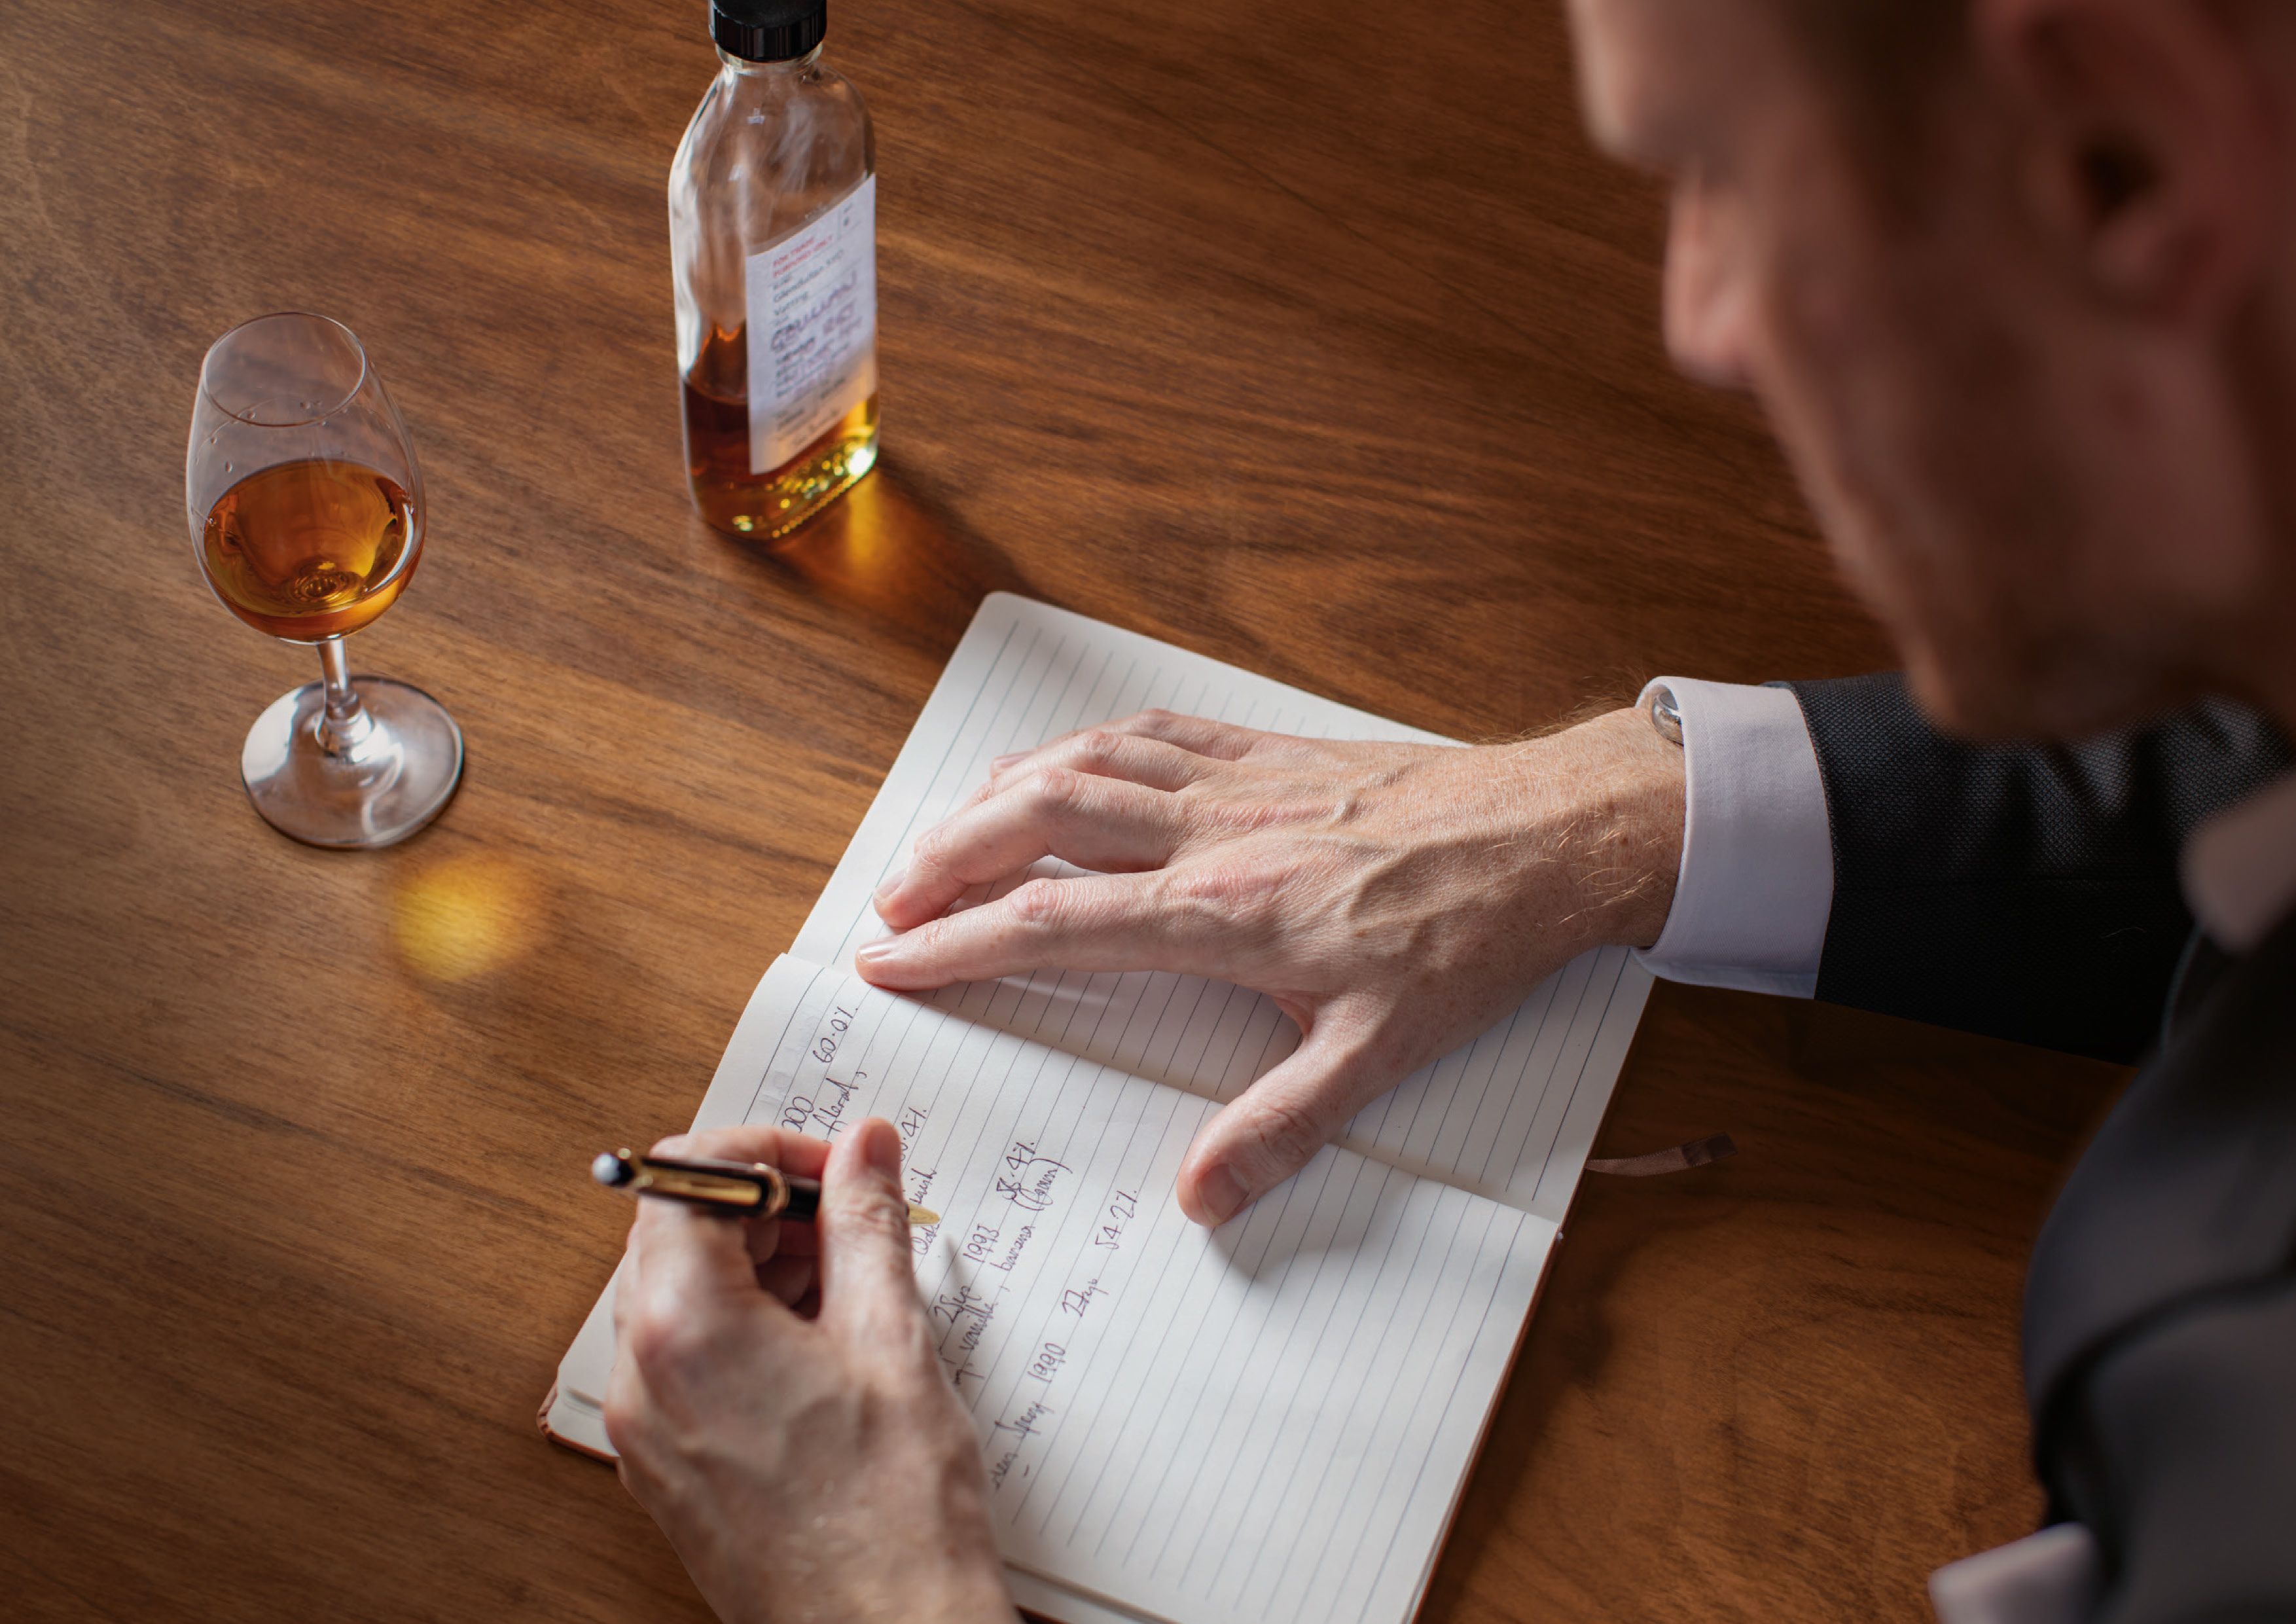
從原酒評估到熟成管理,威士忌的風味養成仰賴長期累積的製酒經驗;Single Malt則是一種製程分類,並非品質高低的保證。(圖/帝亞吉歐提供)
分享本圖這段發展與全球威士忌市場的變化有關。過去數十年,日本、台灣與愛爾蘭等產區逐漸建立國際聲譽,威士忌不再只是蘇格蘭的專屬語言,英格蘭自然也有機會重新進入這個市場。
但酒廠增加之後,產地身分便成為新的問題。2026年9月11日,英國環境、食品暨鄉村事務部(Defra)核准English Whisky的GI申請,並於10月1日正式登記;這類制度在酒類世界並不陌生,包括香檳、干邑與許多葡萄酒產區,都透過產地與生產規範建立市場辨識度。
GI不只告訴消費者產品來自哪裡,也說明這個產地允許哪些製作方式,對英格蘭威士忌而言,這代表產業發展進入另一個階段。當愈來愈多酒廠開始生產威士忌,英格蘭需要一套能夠共同使用的產地規則。
但這套規則,並沒有完全採用過去我們熟悉的蘇格蘭威士忌的做法。
Single Malt只能有一種定義嗎?
Single Malt並不是品質保證,而是一種生產分類。它說明威士忌使用什麼原料、採取哪些蒸餾方式,以及原酒來自什麼樣的生產單位。在蘇格蘭,Single Malt Scotch Whisky必須使用100%發芽大麥,在同一座酒廠完成糖化、發酵與蒸餾,並以壺式蒸餾器進行批次蒸餾。
英格蘭的新規範則留下更多彈性。英格蘭Single Malt同樣必須使用100%發芽大麥,並由單一英格蘭酒廠完成蒸餾,但糖化與發酵可以在英格蘭境內其他場所進行(例如與當地啤酒廠合作);熟成木桶也有所不同,蘇格蘭規定使用橡木桶,英格蘭則允許其他符合規範的木製酒桶,如果使用非橡木桶,必須在酒標正面標明木材種類。兩地規範對熟成酒桶均設有700公升的容量上限。
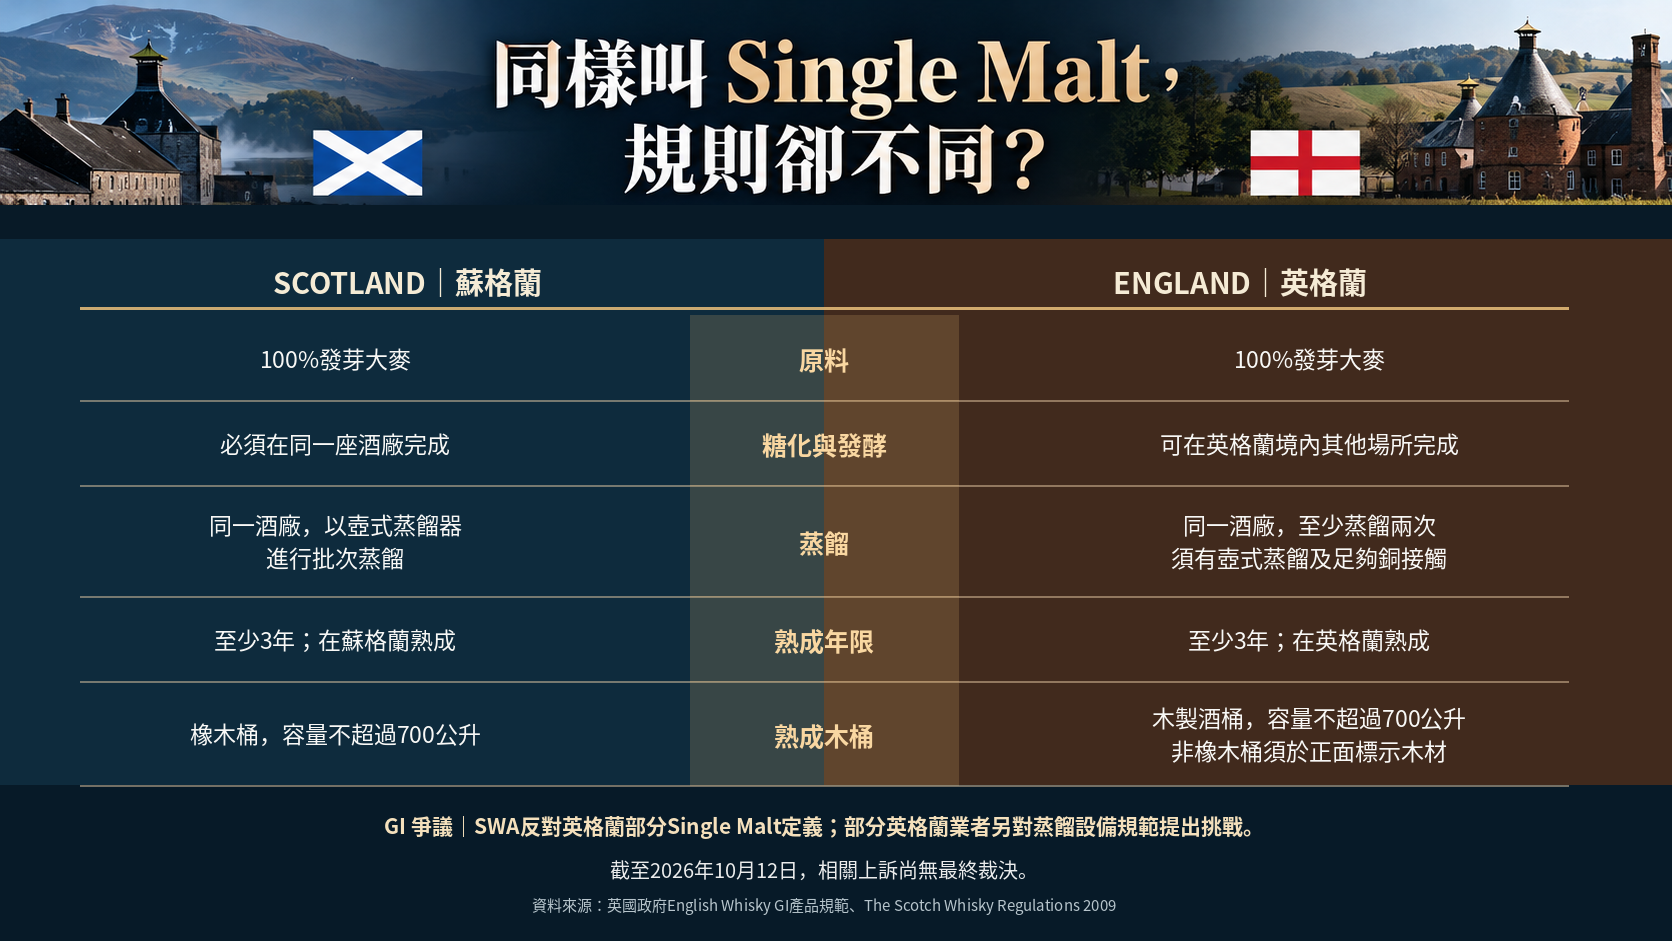
蘇格蘭與英格蘭對Single Malt威士忌的製程要求有所不同,主要差異包括糖化、發酵場所、蒸餾方式與熟成木桶規範。(圖/張世文整理,ChatGPT生成)
分享本圖這樣的差異,等於是向長期在做威士忌的產業投下震撼彈。10月8日,SWA正式提出上訴,愛爾蘭與威爾斯威士忌協會也與SWA共同發表聲明,對英格蘭GI的核准程序及未來執行方式表達疑慮,三方希望維護Single Malt分類的完整性,同時讓英格蘭威士忌取得產地保護。
SWA提出的折衷方案,是讓未在同一座酒廠完成糖化、發酵與蒸餾的產品,改用English Malt Whisky名稱,並給予既有業者過渡期;但英格蘭威士忌公會(English Whisky Guild,EWG)則主張,新規範應該容納當地已存在的生產模式,而不是完全複製蘇格蘭的制度。
對新興產區而言,保留製程彈性,也關係到酒廠如何發展自己的特色,但反對新GI的聲音,也不只來自英格蘭以外,像是伯明罕的Spirit of Birmingham,以及布里斯托的Circumstance Distillery,已分別對GI核准決定提出上訴,不過兩家酒廠的爭議焦點,不在糖化與發酵場所,而是蒸餾設備。
英格蘭GI要求麥芽威士忌至少蒸餾兩次,採用批次蒸餾,至少一次使用壺式蒸餾器,並在蒸餾過程中提供足夠的銅接觸;規範允許不同設備組合,但銅接觸仍是必要條件,部分採用不鏽鋼設備的酒廠,認為這項要求可能限制既有產品使用Single Malt English Whisky名稱。
確實,銅在威士忌蒸餾中具有重要作用,能與部分含硫化合物反應,影響新酒風味;對反對者而言,問題不在於銅是否有用,而是英格蘭威士忌的產地定義,是否應該將特定設備條件變成所有業者必須遵守的門檻。
GI可以保護產地名稱,卻也必然要決定哪些產品符合標準。對符合規範的業者而言,這是一種市場保障;對不符合規範的既有業者而言,則可能意味著必須改變製程,或重新調整產品名稱。
截至2026年10月12日,相關上訴尚未有最終裁決。
英格蘭會不會也遇上自己的威士忌湖?
不過,根據英格蘭威士忌公會公布的2025年產業資料,當地威士忌年生產能力約500萬公升,已有38座酒廠推出威士忌產品,年銷售量估計約50,000箱。另一項受到關注的數字,是英格蘭威士忌公會估計,當地正在熟成的威士忌庫存,按產業估算方式計算價值約10億英鎊。
至於英格蘭未來是否可能出現自己的Whisky Loch,當然還沒有足夠證據可以判斷,目前英格蘭的產業規模遠小於蘇格蘭,酒廠的經營模式與資本結構也不盡相同,不能因為酒廠數量增加,就推論庫存危機即將發生;威士忌的生產決策總是比市場早上好幾年,現在裝進木桶的原酒,未來能否以預期價格出售,還是得等市場回答,蘇格蘭的經驗,確實可以讓英格蘭借鏡。
對蘇格蘭而言,Single Malt的製程規範,是經過數十年建立的產業資產;英格蘭則希望保留不同酒廠已經採用的生產方式,雙方爭論的其實不是威士忌好不好喝,而是誰有權決定一個產地名稱應該代表什麼。
GI取得法律保護之後,英格蘭威士忌終於有了共同的產地身分,卻也開始面對制定規則必然帶來的取捨,而部分英格蘭酒廠對新制度提出挑戰,正說明建立共同標準並不容易。
蘇格蘭還在處理多年擴產後的庫存,英格蘭則忙著為自己的威士忌訂下規則。兩地處於不同的發展階段,但威士忌終究是一門需要長時間經營的生意。
產地名稱能否形成價值,除了法律上的保護,還得看酒廠如何生產,以及消費者是否願意持續買單,這,仍然是個大哉問。